Les États-Unis utilisent-ils l'IBAN ?
Non. Les États-Unis n'ont pas de format IBAN enregistré pour les comptes bancaires américains. Pour envoyer de l'argent vers un compte américain, suivez les instructions à jour de la banque bénéficiaire au lieu de chercher à créer un IBAN.
Ces instructions peuvent préciser un numéro de compte, des coordonnées d'acheminement propres au virement, un SWIFT/BIC ou une banque intermédiaire. Les champs exacts varient selon l'établissement, la devise et le parcours.
Si un formulaire impose un IBAN pour une destination américaine, confirmez le pays du compte et demandez à l'expéditeur ou au fournisseur comment il accepte les coordonnées américaines. N'inventez et ne convertissez aucun identifiant.
Ce que la réponse signifie pour un compte bancaire américain
La question « Les États-Unis utilisent-ils l'IBAN ? » apparaît souvent lorsqu'une personne remplit un formulaire de paiement transfrontalier. Le point déterminant est le pays où se trouve le compte du bénéficiaire, et non le lieu de résidence de l'expéditeur. Une personne aux États-Unis peut envoyer de l'argent vers un compte étranger doté d'un IBAN, mais un compte américain ne reçoit pas d'IBAN des États-Unis à inscrire sur un formulaire de paiement entrant.
Swift tient le registre des formats IBAN nationaux. Les États-Unis n'y figurent pas comme pays doté d'une structure IBAN enregistrée. Bank of America indique également que le pays ne participe pas à l'IBAN et que ses comptes n'en possèdent pas. Cette référence décrit la position de cette banque ; elle ne constitue pas une liste universelle des champs exigés par tous les établissements américains.
Un IBAN est un identifiant de compte conforme au format d'un pays, pas une étiquette générique pour tout numéro bancaire long. Un numéro de compte américain, un numéro d'acheminement ABA et un code SWIFT/BIC ont des fonctions différentes. On ne peut pas les assembler ou les reformater pour créer un IBAN américain, et une vérification de format ne remplace pas les instructions émises par la banque.
Ce que les banques américaines utilisent à la place d'un IBAN
Pour recevoir un virement international, la banque américaine bénéficiaire fournit des instructions permettant d'identifier le compte destinataire et d'acheminer le paiement par le réseau bancaire concerné. Les coordonnées exactes dépendent de l'établissement, de la devise, de la banque de l'expéditeur et de la présence éventuelle d'une banque correspondante ou intermédiaire. Demandez à la banque qui détient le compte les instructions actuelles pour le type de paiement concerné.
Ces instructions peuvent mentionner plusieurs identifiants. Ils ne sont pas interchangeables, et la présence d'un champ sur un formulaire ne signifie pas que chaque virement les exige tous. Le guide de virement de la banque indique les données à fournir et la manière de remplir chaque champ. C'est pourquoi la question « Les États-Unis utilisent-ils l'IBAN ? » porte sur le format national du compte, et non sur un code à reconstituer à partir d'autres numéros.
| Coordonnée | Ce qu'elle identifie | Comment l'utiliser |
|---|---|---|
| Numéro de compte américain | Le compte du client auprès de l'établissement bénéficiaire. | Utilisez la valeur et le format indiqués par la banque pour les virements entrants. |
| Numéro d'acheminement ABA | Un établissement ou une destination d'acheminement pour un parcours de paiement américain. | Utilisez le numéro spécifique au virement si la banque le fournit ; ne supposez pas que le numéro ACH convient. |
| SWIFT/BIC | Une banque ou un établissement financier utilisé pour l'acheminement international. | Ajoutez-le uniquement selon les instructions de la banque ; ce n'est ni un numéro de compte ni un IBAN. |
| Coordonnées de la banque intermédiaire | Un correspondant utilisé pour certaines combinaisons de devises ou de parcours. | Ne les fournissez que si les instructions de la banque les demandent pour ce virement. |
Si un formulaire de paiement demande un IBAN américain
Commencez par confirmer le pays du compte bancaire du bénéficiaire. Une adresse postale américaine, l'adresse d'une entreprise ou le lieu de l'expéditeur ne prouvent pas que le compte destinataire se trouve aux États-Unis. Si le compte appartient en réalité à une banque d'un pays utilisant l'IBAN, le bénéficiaire doit demander son IBAN à cette banque. Si le compte est américain, ne saisissez pas de valeur inventée simplement pour franchir l'étape du formulaire.
Certaines plateformes recueillent des données dans un formulaire puis acheminent le paiement par l'intermédiaire d'établissements partenaires. Demandez au fournisseur ce que son champ accepte et s'il prend en charge les comptes américains ; une étiquette générique peut ne pas correspondre à la terminologie de la banque. Vous pouvez poser cette question au service d'assistance : « Les États-Unis utilisent-ils l'IBAN pour cette destination, ou vous faut-il les coordonnées de virement de la banque ? ».
Si le formulaire exige toujours un IBAN après la sélection des États-Unis, interrompez la saisie avant l'envoi. Demandez à l'expéditeur ou au fournisseur de confirmer le pays de destination et le moyen de paiement, puis comparez sa réponse au guide de la banque bénéficiaire. Ne collez pas un numéro de compte, un numéro ABA ou un SWIFT/BIC dans le champ IBAN, sauf si le fournisseur décrit explicitement cette procédure.
Confirmer les coordonnées d'un virement international entrant
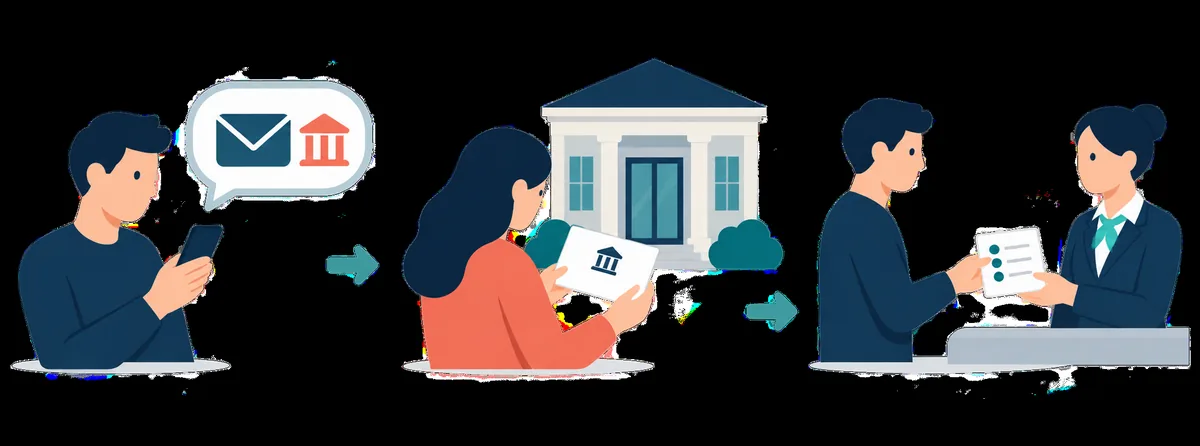
Utilisez une source contrôlée par la banque qui détient le compte : son site officiel, l'espace bancaire authentifié, son application officielle ou un canal d'assistance vérifié. Les résultats de recherche, les anciennes factures, les messages transférés et les listes génériques envoyées par un expéditeur peuvent donner une piste, mais ils peuvent être périmés ou concerner une autre devise, une autre agence ou un autre parcours. Si vous vous demandez encore « Les États-Unis utilisent-ils l'IBAN ? » en lisant un formulaire, vérifiez d'abord le pays du compte.
Assurez-vous que les instructions concernent la réception d'un virement international pour votre type de compte. Si le compte est détenu par un courtier, une coopérative de crédit ou un prestataire fintech, suivez les consignes de ce prestataire ; l'établissement de règlement peut porter un autre nom. Demandez quels champs sont obligatoires ou facultatifs et si l'expéditeur doit mentionner une banque intermédiaire.
- Vérifiez le compte destinataireConfirmez le nom du bénéficiaire, l'établissement qui détient réellement le compte et le pays de ce compte.
- Ouvrez les instructions de virementChoisissez les virements internationaux entrants et la devise ou le parcours concerné si la banque publie plusieurs guides.
- Comparez les champs par leur nomRecopiez uniquement les coordonnées demandées par l'expéditeur et confirmées par la banque ; ne renommez ni ne convertissez aucun identifiant.
- Confirmez les exceptions de façon sûreSi les champs se contredisent ou sont incomplets, contactez la banque par un canal vérifié avant d'autoriser le paiement.
Erreurs à éviter pour un compte américain destinataire
Un formulaire qui attend un IBAN peut laisser croire qu'un numéro manque. Pourtant, deviner une valeur ajoute du risque au lieu de résoudre le problème. Les instructions de paiement dépendent de la banque et du parcours ; un code qui semble avoir un format valable ne prouve pas qu'il a été émis par la banque ni qu'elle peut recevoir le paiement.
La méthode la plus simple consiste à identifier le pays du compte, à récupérer les instructions de la banque et à demander à l'expéditeur ou à la plateforme comment saisir ces renseignements dans les champs disponibles. Si le fournisseur ne permet pas d'indiquer les coordonnées d'un compte américain, n'improvisez pas de format : demandez une solution documentée ou choisissez un moyen de paiement que la banque confirme pouvoir accepter.
- Ne répondez pas à « Les États-Unis utilisent-ils l'IBAN ? » en ajoutant un code pays ou des chiffres de contrôle à un numéro de compte ou ABA.
- Ne confondez pas le numéro ABA et le SWIFT/BIC : ils désignent des renseignements d'acheminement différents.
- Ne supposez pas que le numéro ABA pour ACH est celui exigé par la banque pour un virement bancaire.
- Un contrôle de format ne confirme ni le titulaire, ni l'état du compte, ni l'arrivée du paiement.
- N'envoyez pas toutes les coordonnées du compte dans un courriel non vérifié ou à une personne qui n'explique pas leur utilité.
Les États-Unis utilisent-ils l'IBAN ? Questions fréquentes
Pourquoi un site de transfert exige-t-il un IBAN pour les États-Unis ?
Le mauvais pays est peut-être sélectionné, le fournisseur peut ne pas accepter les coordonnées bancaires américaines ou le libellé du champ peut demander une clarification. Demandez au fournisseur ce qu'il accepte et n'inventez pas d'IBAN pour valider le formulaire.
Un numéro ABA américain est-il la même chose qu'un IBAN ?
Non. Un numéro ABA sert à l'acheminement aux États-Unis ; un IBAN est un identifiant de compte structuré selon le format d'un pays. Ils ont des rôles différents et ne se remplacent pas par supposition.
Puis-je convertir un numéro de compte américain en IBAN ?
Non. Aucune conversion ne crée un IBAN américain émis par une banque. N'utilisez pas un générateur ou un vérificateur pour inventer des coordonnées réelles ; demandez les instructions officielles de réception à la banque.
Les États-Unis utilisent-ils l'IBAN pour un compte bancaire ?
Non. Un compte américain n'a pas d'IBAN des États-Unis. Demandez à la banque qui détient le compte les identifiants nécessaires pour recevoir le virement concerné.
Quel est l'équivalent américain d'un IBAN ?
Il n'existe pas d'équivalent unique. Les instructions de virement peuvent réunir plusieurs identifiants de banque et de compte ; utilisez exactement les champs fournis par la banque bénéficiaire.
En bref
Les États-Unis utilisent-ils l'IBAN ? Non : les comptes bancaires américains n'ont pas d'IBAN. Un compte américain peut néanmoins recevoir un virement international, mais la banque bénéficiaire fournit les identifiants et les instructions adaptés au compte et au parcours.
Si un formulaire demande un IBAN pour les États-Unis, vérifiez le pays du compte, demandez à l'expéditeur ou au prestataire ce qu'attend son champ et suivez le guide de virement à jour de la banque. Ne créez, ne devinez et ne convertissez jamais un identifiant pour un paiement réel.
Sources et lectures complémentaires
- Registre IBAN de Swift — Référence de Swift sur les formats nationaux IBAN enregistrés et la norme IBAN.
- Bank of America : questions fréquentes sur les virements — Explication publiée par une banque américaine sur ses virements entrants ; les exigences varient selon l'établissement.